01 / 为什么关注 IALT
IALT 是 Unique Aurora 近期关注的研究对象之一。值得研究的问题是:个券选择、宏观判断与方向性敞口如何在一只公开交易的 ETF 中组合,外部研究者又能从披露中理解多少实际构成?
我们目前的判断是持续关注其运行机制,等待更长时间、更多市场环境下的记录。策略设计已经可以分析,结果的持续性则需要更多证据。基金规模或成立初期的表现,不能代替跨周期检验。
本文研究公开披露的资料,不构成投资建议或买卖推荐,也不披露 Unique Aurora 的持仓。分析观点属于 Unique Aurora;基金条款应以发行方原始文件为准。
02 / 基金概况与投资范围
iShares Systematic Alternatives Active ETF(IALT)是主动管理的多资产 ETF,成立于 2025 年 12 月 9 日;列示的比较基准为 ICE BofA 3-Month U.S. Treasury Bill Index。 [1]
Nasdaq 公告列示的开始上市交易日期为 2025 年 12 月 10 日。基金成立与交易所上市是两个不同事件。 [7]
2026 年 8 月的简明招募说明书列示长期总回报目标及 0.99% 的年度运营费用,允许使用多空敞口和衍生品。文件允许间接加密资产敞口,并拟将其合计净名义敞口限制在净资产的 5%;对开曼子公司的投资限额为包括杠杆在内总资产的 25%。 [2]
这些条款说明可投资范围;实际配置比例则需要注明日期的持仓披露与明确的敞口口径。下文围绕这一多策略构成展开分析。
03 / 预期收益来源与投资方法
BlackRock 在 2026 年 7 月的说明中,将 IALT 分为三类方法:以市场中性股票比较为基础的个券选择、结合跨资产模型与趋势信息的动态宏观,以及调整市场敞口的方向性配置。这是发行方对投资过程的描述,并非已经验证的收益归因。 [3]
小屏幕可横向滚动表格;键盘使用者可聚焦表格后按左右方向键。
| 方法 | 需要检验的问题 | 值得观察的证据 |
|---|---|---|
| 个券选择 | 在共同因子敞口与实施成本之外,证券之间的相对判断是否产生贡献? | 多空敞口、因子敏感度、换手率与收益归因。 |
| 动态宏观 | 当利率、汇率与商品趋势反转时,模型如何调整? | 敞口变化、反转阶段损失及风险调整的时点。 |
| 方向性配置 | 结果在多大程度上依赖有利的市场方向? | 上涨与下跌环境下,对股票、信用与利率的条件敏感度。 |
第三类方法对理解整体基金尤其重要:部分策略的市场中性,可以与其他策略的方向性风险并存。我们会依据组合的实际行为与敞口判断整体特征,而不是将某一部分的标签套用到整只 ETF。
对我们而言,核心建模问题是这些方法如何相互作用。信号名称不同,并不能证明风险独立;融资压力、快速反转或流动性收缩期间的相互关系,会比平稳时期的关系更有研究价值。
我们的归因框架会先区分抵押品收入、风险头寸价值变化与实施成本,再研究各类投资方法的贡献。基金总体收益为正,本身无法确认个券比较、市场方向或抵押品收入中哪一项是主要驱动因素。
04 / 阅读组合:价值、敞口与风险
截至 2026 年 10 月 8 日,发行方的市值分类为:股票 31.47%、固定收益 13.13%、另类资产 0.02%、现金及/或衍生品 55.38%。 [1]
策略可以持有现金抵押品,同时通过衍生品承担显著风险。因此,“现金及/或衍生品”不能直接理解为未投资现金余额,“另类资产”分类的较小比例也不能用来衡量另类策略的规模。
小屏幕可横向滚动表格;键盘使用者可聚焦表格后按左右方向键。
| 工具 | 市场价值 | 名义价值 |
|---|---|---|
| S&P 500 E-mini 期货,2026 年 12 月 | 0.00 | 1,395.50 |
| iTraxx Europe series 46 credit-default swap | 71.93 | 4,130.67 |
以上示例取自发行方截至 2026 年 10 月 9 日的持仓文件,用于说明市场价值与名义价值的区别。两者都不是潜在亏损或某项策略风险预算的直接估计。 [4]
分析头寸时,我们区分三个层次:反映估值的市场价值、表示方向的带符号经济敞口,以及抵销前反映头寸规模的总敞口。进一步的风险敏感度应按工具确定,例如股票 beta、利率久期、信用利差敏感度、汇率敞口或期权敏感度。
下面仅以同一币种、可比较的股票敞口作简化示例。设 为组合净资产, 为带符号的敞口金额; 和 分别表示以 为分母的净敞口与总敞口。
在一个假设组合中,若 、多头敞口为 90、空头敞口为 85,则 、。较小的净敞口仍会伴随相对价格变化、融资与对冲不完全的风险。这是解释口径的示例,不是对 IALT 敞口的计算;不同衍生品名义金额直接相加,也不会得到统一的风险指标。
05 / 历史披露与相关经验
首份年度股东报告覆盖 2025 年 12 月 9 日至 2026 年 4 月 30 日。组合表采用“名义金额百分比”口径,其中股票互换为 34.3%、外汇远期为 22.7%;报告列示该初始期间的组合换手率为 181%。 [5]
这与 10 月市值分类采用不同日期和分母。名义金额构成合计为 100%,不代表总敞口等于净资产的 100%。这两类表格本身都没有把敞口分配到三类投资方法,也不能据此确认各类方法的收益贡献。
BlackRock 的产品简介将 IALT 与 BDMIX(BlackRock Global Equity Market Neutral Fund)并列,以介绍团队背景。BDMIX 是另一只共同基金,IALT 则采用新的多策略 ETF 结构。 [6]
相关经验有助于理解团队的研究纪律与实施能力,但不会延长 IALT 自身的收益历史。即使共享部分专业经验,投资范围、使用工具、配置规则、费用及申赎流量的差异,也可能改变结果。
06 / 历史表现与测量日期
期间收益提供了观察实际运行的起点,也说明估值口径的重要性:净值总回报衡量基金每份净值的变化并计入分红再投资;市场价格总回报则采用 ETF 份额价格。两者都不等同于某一投资者的实际交易结果。
小屏幕可横向滚动表格;键盘使用者可聚焦表格后按左右方向键。
| 测量期间 | 净值总回报 | 市场价格总回报 | 现金基准 |
|---|---|---|---|
| 2026 年 6 月 | −0.78% | −0.22% | +0.29% |
| 截至 2026 年 6 月 30 日的季度 | +3.42% | +3.15% | +0.89% |
| 成立至 2026 年 6 月 30 日 | +12.16% | +12.66% | +1.98% |
| 成立至 2026 年 9 月 30 日 | +19.32% | +19.93% | +2.89% |
6 月数字采用截至 6 月 30 日的基金资料页,9 月数字采用产品页的期间表现表。现金基准为列示的 ICE BofA 3-Month U.S. Treasury Bill Index。6 月净值回报低于该基准 1.07 个百分点,但同期季度回报仍为正;较长区间的正收益中,仍可能包含明确的亏损阶段。 [8] [1]
逐日分析采用 2025 年 12 月 9 日至 2026 年 10 月 9 日的 210 个净值观测,对应 209 个收益区间。净值由 25.00 美元升至 29.93 美元;将两次已披露分红按除息日净值再投资,本文计算的累计总回报为 20.22%,未作分红调整的净值变化为 19.73%。这两项计算的终点晚于上方发行方的 9 月表现表。 [10]
07 / 6 月回撤与恢复过程
在本次逐日净值总回报样本中,最大回撤发生于 2026 年 6 月 4 日至 6 月 26 日:指数较此前峰值下降 2.28%,并在 7 月 21 日首次恢复至该峰值。峰值至恢复共 47 个自然日,对应 31 个观测间隔。该结果描述已观察到的历史阶段,不代表未来损失的上限。 [10]
小屏幕可横向滚动表格;键盘使用者可聚焦表格后按左右方向键。
| 指标 | 结果 | 口径 |
|---|---|---|
| 此前峰值 | 2026-06-04 | 净值 28.56 美元;分红调整后的指数峰值 |
| 谷值 | 2026-06-26 | 净值 27.83 美元;总回报回撤 −2.28% |
| 未复权净值回撤 | −2.56% | 峰谷日期相同;包含除息引起的净值扣减 |
| 最差单日净值收益 | 2026-06-05 / −1.56% | 单个观测区间的损失,区别于累计回撤 |
| 恢复此前峰值 | 2026-07-21 | 随后首次达到或超过此前峰值的总回报观测 |
这段窗口包含 6 月 15 日每份 0.079121 美元分配金额的除息。未复权净值同时反映组合估值变化与分红扣减;计入再投资后,测得的最大回撤由 2.56% 降至 2.28%。计算保留原记录的六位净值小数,表内净值金额则四舍五入至美分。 [1] [10]
指数在 6 月 10 日已出现幅度几乎相同的低点,随后部分恢复,再次回落。两个低点的回撤均四舍五入为 2.28%;按原净值精度,6 月 26 日的观测更低。 [10]
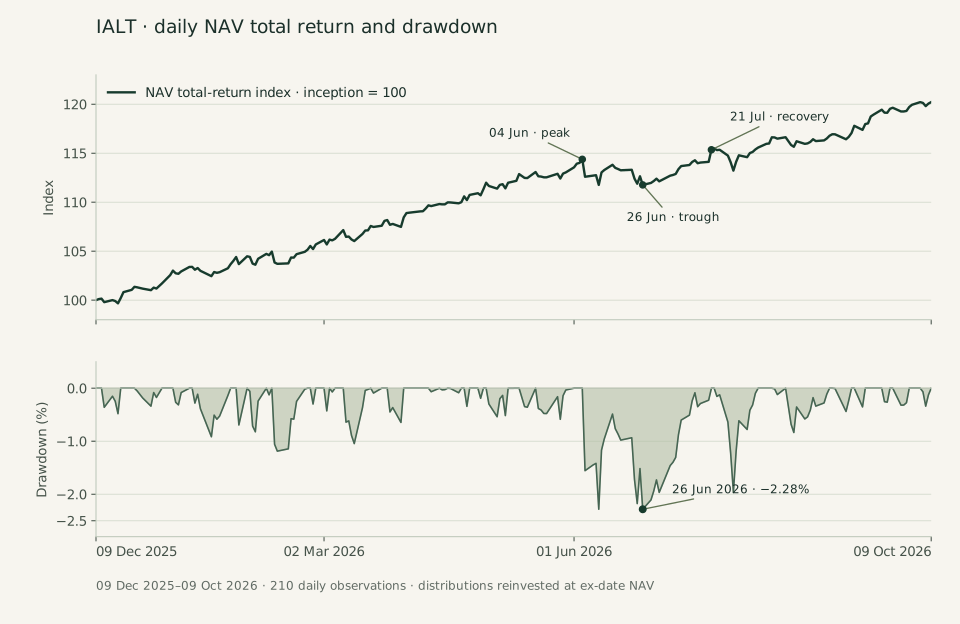
回撤深度、持续时间与最差单日回答不同的问题。本次最差单日比谷值早三周;仅观察月末收益,无法看到相对此前峰值的下降,也无法衡量恢复所需时间。更长的记录将允许在多个独立阶段之间比较这些特征。
08 / 两个关键日期的市场背景
我们分别观察最差单日与最终谷值。下列背景采用相关日期发布或记录的资料,用于呈现净值变化所处的市场环境;确认基金的实际驱动因素,还需要同期头寸敏感度与收益归因。
小屏幕可横向滚动表格;键盘使用者可聚焦表格后按左右方向键。
| 日期 | 当日净值收益 | VIX 收盘值 |
|---|---|---|
| 2026-06-05 | −1.56% | 21.51 |
| 2026-06-26 | −0.78% | 18.41 |
6 月 5 日,美国就业数据的首次发布显示,5 月非农就业增加 17.2 万人,失业率为 4.3%。与 6 月 4 日相比,2 年期美国国债平价收益率由 4.05% 升至 4.17%,10 年期由 4.47% 升至 4.55%;VIX 则由 15.40 升至 21.51。同日 IALT 净值下降 1.56%,美国国债收益率与标普 500 指数期权隐含波动率均上升。 [11] [12] [13] [10]
6 月 26 日,IALT 净值下降 0.78%,总回报指数到达本次窗口的谷值;VIX 收于 18.41,低于 6 月 5 日的水平。6 月 Russell 指数重构于当日收盘后生效,Nasdaq 列示其各证券收盘竞价合计约 3,340.27 亿美元。这是市场层面的竞价活动,不是 IALT 的成交额,也不能据此确认 IALT 随指数进行了调仓。 [10] [13] [14] [15]
这两个日期说明,累计损失与某一天的波动率指标应分别阅读。进一步的研究会关注股票、利率、信用、汇率及抵押品各自的贡献,以及多类策略是否共享某种敏感度。公开逐日净值能够确定损失的时点与幅度,但不能单独回答这些贡献问题。
09 / 成本与实施
列示的运营费用率只是经济成本问题的一部分。评估实施效果,还需要观察交易、融资、对冲及维持衍生品头寸的成本,以及 ETF 份额买卖成本。本文不会依据单日持仓文件估计这些额外成本。
有意义的评估应区分基金收益与投资者的实际执行结果:成交价格、买卖价差、相对净值的溢折价及交易时点,都会影响后者。基金份额在交易所交易,并不意味着其底层工具在压力环境下具有同样的流动性。
我们尤其关注杠杆与流动性变化的组合效应。较小的估值变化可能引发抵押品需求,常态下有效的抵销关系也可能变得难以维持。研究重点是理解这些机制如何相互作用,而非从 ETF 的形式推断风险较低。
10 / 跨市场环境的观察重点
截至本文发布,IALT 的运行历史仍不足一年。我们不会将成立初期收益年化,也不会据此判断风险调整后表现已经具有持续性。等待更长记录,意味着观察不同条件,而不仅是等到某个周年日期。
小屏幕可横向滚动表格;键盘使用者可聚焦表格后按左右方向键。
| 环境 | 观察重点 | 更有判断价值的证据 |
|---|---|---|
| 股票或信用市场普遍下跌 | 条件市场敏感度、回撤与恢复过程。 | 口径一致的多个独立事件,以及可解释的敞口变化路径。 |
| 趋势突然反转 | 宏观头寸调整,以及调整过程中的损失。 | 能够区分系统响应与有利市场反弹的披露。 |
| 融资或流动性压力 | 抵押品、交易条件,以及 ETF 价格与净值的关系。 | 压力期间可记录的响应,而不仅是平稳时期的平均值。 |
| 相关关系变化 | 多类方法是否同时亏损,以及原因。 | 足以识别共同驱动因素的敞口与归因资料。 |
后续更新优先关注口径一致的总回报序列、注明日期的敞口截面,以及重大配置变化的解释。短样本下,相关系数与风险调整后比率可能不稳定;我们会说明测量区间与不确定性,不将有限样本扩展为强烈的长期判断。
11 / 当前判断
IALT 值得持续关注,因为它提供了观察系统化另类策略如何在 ETF 中实施的机会。我们关心研究信号如何转化为头寸、不同策略如何共享风险,以及这种构成在市场变化时如何运行。
逐日记录已经可以识别一段早期回撤:分红再投资净值指数下降 2.28%,并在此前峰值之后第 47 个自然日恢复该水平。深度与恢复过程是有价值的观察,但较短的历史尚未覆盖足够多的独立市场环境,无法据此判断表现的持续性。我们仍以继续研究、等待跨周期观察为当前立场。
12 / 方法与范围
研究日期为 2026 年 10 月 12 日。策略说明与披露的期间收益归属于发行方;逐日收益计算、敞口示例与研究判断属于 Unique Aurora 的分析。本文没有重建专有信号、内部策略权重或完整风险模型。
逐日净值与分红采用 daggerok/iShares 对发行方工作簿的公开整理数据,并固定至下方链接的版本。我们与发行方披露核对了九项净值和收益锚点,包括首期财务报表、6 月基金资料页及 9 月表现表,并核对了两次分红。该核对确认数字在公开精度下吻合,不等同于逐行核验原始工作簿。 [10] [9] [8] [1]
设 为每日每份净值, 为除息日的每份分配金额,其余日期取 。序列包含 2025 年 12 月 30 日的 0.034281 美元及 2026 年 6 月 15 日的 0.079121 美元。按下式计算逐日总回报 ,并以成立时的 100 为起点复合指数 : [1]
这里采用除息日净值再投资税前分配金额的分析口径。基金费用已反映在净值中;个人税项、佣金及买卖价差不纳入计算。计算保留原净值精度,不对无观测日期插值,也不将所得收益年化。
回撤 为指数相对截至当时历史峰值的带符号变化;样本最大回撤 为其最小值。恢复日期取该阶段之后首次达到或超过此前峰值的每日观测:
区间为基金成立至 2026 年 10 月 9 日,包含交易所上市前一天的成立净值。指标衡量逐日净值回撤,而非盘中损失或 ETF 市场价格回撤。同日宏观资料属于背景证据;将结果归因至 IALT 某项策略,需要进一步的头寸与贡献资料。
发行方区分供应商价格计算的持仓价值与基金净值估值,因此不能假定持仓截面与净资产精确相等。 [1]
市值分类、名义金额构成及选定头寸金额,分别采用原资料披露的日期与分母,本文不将它们相加。
6 月的基金资料页说明,持仓数量不包括现金及期货、外汇远期等衍生品。因此,数量统计受到披露口径影响,并不衡量独立头寸、独立信号或分散化程度。 [8]
完整持仓与正式条款应以原始资料为准。本文记录的日期用于识别本版采用的披露;发行方链接可能随后展示更新资料。
资料来源与参考文献
- iShares · IALT product page
产品与持仓统计截至 2026 年 10 月 9 日;资产类别分类截至 10 月 8 日。
- BlackRock ETF Trust · IALT summary prospectus, SEC filing
文件日期为 2026 年 8 月 24 日;基金正式披露优先于产品简介。
- BlackRock Systematic Investing · Unlocking alternatives in active ETFs
发行方策略说明,2026 年 7 月 13 日。
- iShares · Latest IALT holdings CSV
本文示例取自截至 2026 年 10 月 9 日的文件;链接会随发行方后续披露更新。
- iShares · IALT annual shareholder report
首个报告期:2025 年 12 月 9 日至 2026 年 4 月 30 日。
- BlackRock · IALT product brief
本次阅读版本含截至 2026 年 6 月 30 日的资料,营销文件编号 MKTG0726-5777549。
- Nasdaq · New ETP listing announcement, IALT
公告日期:2025 年 12 月 9 日;开始上市交易日期:12 月 10 日。
- iShares · IALT fund fact sheet
截至 2026 年 6 月 30 日;用于期间收益与持仓数量定义。本版配置数据属于历史披露。
- BlackRock ETF Trust · Annual financial statements, IALT financial highlights
第 119 页;2025 年 12 月 9 日至 2026 年 4 月 30 日。初始与期末净值,以及未年化的总回报。
- daggerok/iShares · IALT daily NAV and distributions, fixed revision
发行方工作簿数据的公开整理版本,固定于 2026 年 10 月 11 日的 52a0d5befe05 修订。本文采用 2025 年 12 月 9 日至 2026 年 10 月 9 日的记录;指标由 Unique Aurora 计算。
- U.S. Bureau of Labor Statistics · Employment Situation, May 2026
2026 年 6 月 5 日美国东部时间 08:30 的首次发布;采用当天可获知的数字。
- U.S. Treasury · Daily Treasury par yield curve rates, June 2026
2026 年 6 月 4–5 日的 2 年与 10 年期每日平价收益率。
- Cboe · VIX historical data
2026 年 6 月 4、5、26 日的每日收盘值;VIX 衡量标普 500 指数期权隐含波动率。
- FTSE Russell · Russell Reconstitution 2026 schedule
6 月重构在 2026 年 6 月 26 日收盘后生效;新成分自 6 月 29 日开盘适用。
- Nasdaq · June 2026 Russell reconstitution Closing Cross
2026 年 6 月 26 日:Nasdaq 各证券收盘竞价总额约 3,340.27 亿美元;不是 IALT 的成交额。