01 / 研究问题与分析路径
本文研究报价的两个维度:最优买卖价格之间的间距,以及各自价位上的显示数量。在这组选定的 QNTUSDT 永续合约历史观察中,较小的价差对应怎样的首档数量?两者结合,能为订单方向和规模的判断提供什么信息?
分析先按报价中点统一计量价差,再以 1 QNT 为共同规模参照比较两侧数量。随后考察首档数量失衡,以及最新价与标记价的差异,分别讨论报价条件、数量分布和价格背景。
研究要点
报价间距与显示规模。
首档买卖价格之差相对于报价中点的比例。观察值中位数约为 1.12 个基点。
六个数量可读截面中,买一 / 卖一低于参照规模的截面数。买入对照卖一数量,卖出对照买一数量。
买一与卖一数量之差除以两者之和。相近的失衡比值可以对应不同的总显示量。
观察日期:2026 年 9 月 28 日 · 七组选定的非连续历史记录。
02 / 观察样本与计量单位
研究样本包含 2026 年 9 月 28 日的七组非连续历史报价记录,按 S01–S07 编号。原有时刻标签 2:00、2:05、2:07、2:16、2:19、2:39、3:50 用于区分观察,并不构成等间隔时间序列。QNT 为标的资产,USDT 为报价币种;价格均以 USDT/QNT 表示。
小屏幕可横向滚动表格;键盘使用者可聚焦表格后按左右方向键。
| 编号 / 时刻标签 | 最新价 / 标记价(USDT/QNT) | 买一 / 卖一(USDT/QNT) |
|---|---|---|
| S01 / 2:00 | 266.99 / 267.20 | 267.15 / 267.18 |
| S02 / 2:05 | 269.66 / 269.78 | 269.66 / 269.69 |
| S03 / 2:07 | 268.38 / 267.89 | 268.33 / 268.35 |
| S04 / 2:16 | 271.72 / 271.96 | 271.61 / 271.66 |
| S05 / 2:19 | 269.04 / 269.39 | 269.01 / 269.09 |
| S06 / 2:39 | 285.31 / 286.06 | 285.30 / 285.37 |
| S07 / 3:50 | 268.83 / 268.66 | 268.81 / 268.84 |
每组记录列示最新价、标记价、买一、卖一及可读的首档数量。数量以 QNT 为本文计量口径;S07 的买一和卖一数量不可读,因此相关数量与失衡指标保留缺失,不以零代替。
报价中点与价差由各组记录中的买一和卖一计算。最新价与标记价属于不同字段:例如 S01 的最新价为 266.99,买一为 267.15。字段间的刷新时序未统一,不据此假设它们对应同一成交事件。
03 / 报价价差与显示规模
设买一价格为 、卖一价格为 。报价中点 为两者的平均值,绝对价差 为卖一与买一之差;相对价差 以中点为分母,将价格间距转换为基点。1 个基点等于 0.01%。
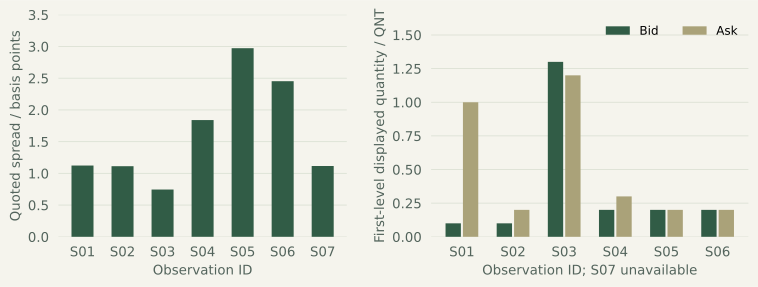
七组相对价差约为 1.12、1.11、0.75、1.84、2.97、2.45、1.12 个基点,范围为 0.75–2.97,中位数约为 1.12。最大值约为最小值的四倍。图 2 分别展示价差与首档数量,保留价格间距和数量各自的计量单位。
六个数量可读截面的买一显示量为 0.1–1.3 QNT,卖一为 0.2–1.2 QNT。以 1 QNT 为共同参照,五个买一和四个卖一的显示量低于这一规模。主动买入应对照卖一数量,主动卖出应对照买一数量。
S03 的相对价差约为 0.75 个基点,两侧分别显示 1.3 与 1.2 QNT;S01 的价差约为 1.12 个基点,但买一仅显示 0.1 QNT,卖一为 1.0 QNT。两组报价都具有较小的价格间距,对相同规模和不同方向的订单却提供不同的首档数量。因此,报价比较应同时考虑价差、方向和对应数量。
1 QNT 在这里用于统一比较规模,不表示实际成交订单。超过首档显示量时,还需考察更深价位、撤单、补量、隐藏数量及费用,才能评估执行成本。
04 / 首档数量失衡
令 与 分别为买一和卖一的显示数量,单位均为 QNT。当两者之和大于零时,定义首档静态数量失衡 。这一无量纲指标介于 −1 与 1:正值表示买一数量较多,负值表示卖一数量较多,零表示两侧相等。
小屏幕可横向滚动表格;键盘使用者可聚焦表格后按左右方向键。
| 截面 | 买一量 / 卖一量(QNT) | 首档失衡 I |
|---|---|---|
| S01 | 0.1 / 1.0 | -81.82% |
| S02 | 0.1 / 0.2 | -33.33% |
| S03 | 1.3 / 1.2 | +4.00% |
| S04 | 0.2 / 0.3 | -20.00% |
| S05 | 0.2 / 0.2 | +0.00% |
| S06 | 0.2 / 0.2 | +0.00% |
S01 的失衡为 −81.82%,对应买一 0.1 QNT、卖一 1.0 QNT;S03 为 +4.00%,对应 1.3 与 1.2 QNT。S05 与 S06 两侧均为 0.2 QNT,因此失衡为零。表中百分数为失衡比值乘以 100,表示两侧数量的相对分布。
失衡与总量需要结合阅读:S05 和 S06 的失衡均为零,但每侧只显示 0.2 QNT;S03 的数量分布也接近平衡,每侧却超过 1 QNT。相近的失衡值并不对应相同的显示规模。
订单流失衡(OFI)考察事件之间的报价与数量变化,包括新挂单、成交和撤单;Cont、Kukanov 与 Stoikov 的研究采用这一事件度量。[3] 本文计算的是单个截面的数量比例,不衡量事件流,也不将其解释为未来价格方向的概率。
05 / 不同观察的价格背景
七组最新价介于 266.99 与 285.31 USDT/QNT。图 1 按观察编号排列价格,便于与报价和数量记录对应;横轴为观察顺序,点间距离不表示实际经过时间。
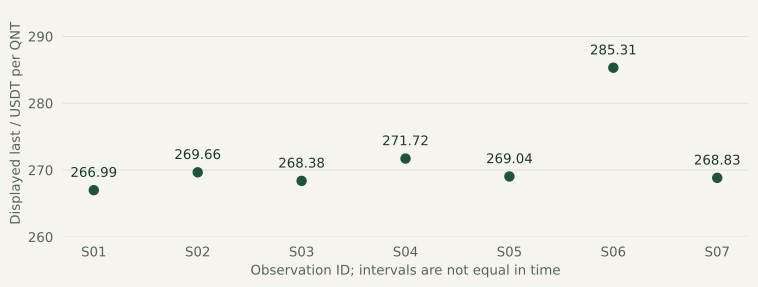
S06 的最新价为 285.31,S07 为 268.83,后者较前者低约 5.78%。这是两个观察之间的价格比较,反映本组记录中的价格变化背景。非连续样本无法确定其间的最高价、最低价或完整路径,因此这一差值不作为期间最大回撤或波动率估计。
06 / 最新价与标记价的比较
最新价记录最近成交的价格;标记价用于永续合约估值与风险控制,是区别于最新价的参考价格。相关清算机制可见交易所说明。[1] 本文将两者的相对差异单独列示,以补充报价背景。
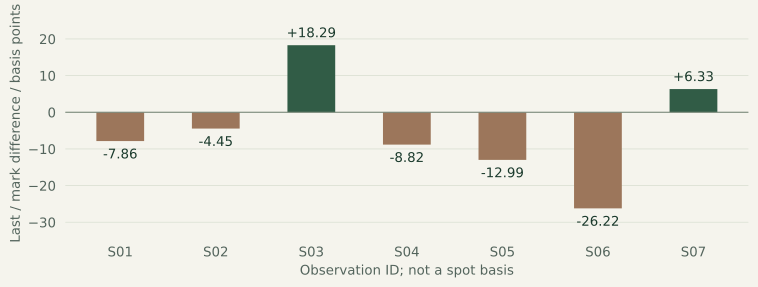
以标记价为分母,定义相对差异 ,单位为基点。七组记录的结果介于 −26.22 与 +18.29 个基点。S06 的最新价为 285.31、标记价为 286.06,对应约 −26.22 个基点。
图 3 展示差异的大小与方向。两项字段的刷新时序未统一,因此结果属于记录值的比较。永续合约相对现货的基差分析,还需要同步现货或指数价格;本组样本不包含这些输入。
07 / 研究判断与后续测量
这组观察中的相对价差均低于 3 个基点,而首档数量的分布差异较大:S03 两侧均超过 1 QNT,其余五个数量可读截面至少有一侧低于该规模。对本文的研究问题而言,报价间距提供价格维度,首档数量提供规模维度;两者结合,才能比较特定方向与规模的订单所面对的报价条件。
数量失衡提供进一步区分:两侧接近平衡的截面,也可能具有不同的总显示量。最新价与标记价则补充另一类价格背景,不能代替买一与卖一的价差。研究应保留这些指标的独立含义,而不将它们汇总为单一的流动性判断。
后续测量的重点是形成连续、时间对齐的记录。在预设观察窗口内,保留深度快照、增量更新、序列号、交易所时间与接收时间,并检查事件衔接。[2] 这样才能进一步分析价差分布、不同价格带的数量、补量过程与特定规模的执行条件。
08 / 方法与范围
样本与时间:本版沿用七组选定的非连续历史观察,不新增或插补记录。时刻标签保留原有形式,时区未统一,也未经交易所事件时间校验;各字段可能异步刷新。观察编号用于记录对应,图表按编号排列,不按实际时间间隔插值。首档数量以 QNT 为计量口径,未独立核对合约规格;S07 数量缺失,相关计算保留为空。
计算与范围:价差使用同组买一、卖一及其报价中点;数量失衡仅在两侧数量均可读且总和大于零时计算。观察值中位数未作时间加权,不代表完整时段的典型流动性。分析限于所列记录的价差、首档显示量及价格字段比较,不包含完整深度、隐藏数量、事件流或实际执行结果。本文为历史样本研究,不构成投资建议。
参考文献
以下文献介绍清算机制、订单簿重建及基于事件的订单流测量,为本文的指标定义与后续测量框架提供背景。